
Une personne sous curatelle peut acheter une maison, mais pas seule : le curateur l’assiste et signe avec elle. Pour acheter une maison sous curatelle, l’autorisation du juge n’est pas demandée dans le cas général, mais chaque étape écrite doit porter deux signatures. Reste à savoir qui signe quoi, comment financer l’achat et ce qui se passe quand le curateur refuse ou quand c’est le vendeur qui est protégé.
Une personne sous curatelle peut-elle acheter une maison ?
Oui. Selon l’article 467 du Code civil, la personne en curatelle ne peut pas accomplir seule les actes qui, sous tutelle, exigeraient l’autorisation du juge ou du conseil de famille. Un achat immobilier est un acte de disposition : il se fait donc avec l’assistance du curateur.
Concrètement, c’est la personne protégée qui achète, et le curateur signe à ses côtés. Il ne décide pas à sa place : la loi précise qu’il ne peut pas agir en son nom.
Le type de curatelle change le financement. En curatelle renforcée (article 472), le curateur perçoit seul les revenus et règle les dépenses auprès des tiers, puis verse l’excédent à la personne. Les mensualités d’un prêt passent alors par lui. Le juge peut aussi modifier à tout moment la liste des actes qui exigent l’assistance (article 471), d’où l’intérêt de lire le jugement avant toute visite.
Qui signe l’offre, le compromis et l’acte de vente ?
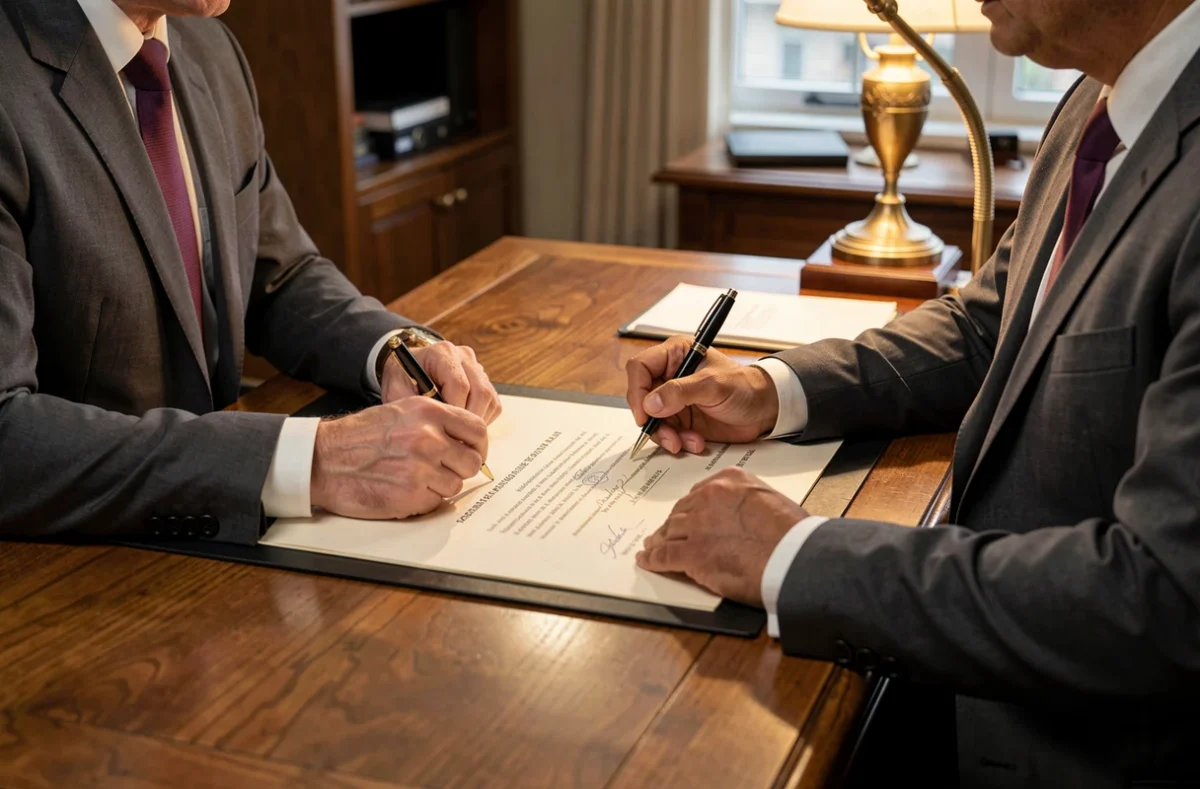
Chaque document écrit qui engage l’acheteur (offre d’achat, avant-contrat, acte authentique) est cosigné par le curateur. Une signature seule de la personne protégée expose l’achat à une contestation.
Le notaire vérifie la situation avant de rédiger : il contrôle le jugement de protection et sa mention en marge de l’acte de naissance. Il rédige ensuite l’avant-contrat et s’assure que le bien et le prix correspondent à ce qui a été décidé avec le curateur.
Le curateur peut aussi regarder l’état du bien avec la personne protégée, par exemple si la maison est louée ou occupée. Un achat d’un logement déjà occupé change les conditions de prise de possession, ce qui compte avant de s’engager.
La loi prévoit aussi un délai de rétractation pour l’acquéreur non professionnel d’un logement. Mieux vaut vérifier avec le notaire à qui il doit être notifié quand l’acheteur est sous curatelle, puisque deux signatures encadrent l’acte.
Financer l’achat : prêt, apport et assurance emprunteur
Souscrire un prêt se fait lui aussi avec l’assistance du curateur. La banque demande donc le jugement et la signature des deux personnes sur l’offre de prêt.
Trois points se règlent avant de signer le compromis :
- L’apport : s’il vient d’un placement, le curateur doit accompagner le retrait, car les capitaux de la personne sont versés sur un compte à son seul nom mentionnant sa protection.
- L’assurance emprunteur : le questionnaire de santé s’applique, et la convention AERAS peut faciliter l’accès au crédit pour les personnes présentant un risque aggravé de santé.
- Le budget mensuel : en curatelle renforcée, les remboursements sont réglés par le curateur, qui doit les intégrer à la gestion des revenus.
Quand le juge des contentieux de la protection intervient
Le juge n’intervient pas pour un achat ordinaire, mais dans trois situations. D’abord, si le curateur refuse son assistance pour un acte nécessaire : l’article 469 permet à la personne de demander au juge l’autorisation d’agir seule.
Ensuite, si le curateur est en conflit d’intérêts, par exemple quand l’achat se fait auprès de lui ou d’un proche : il faut alors faire désigner une autre personne pour assister l’acheteur. Enfin, quand le jugement a aménagé la mesure, les actes qui demandent l’assistance ne sont plus tout à fait les mêmes.
Les délais de réponse dépendent du tribunal et du dossier : mieux vaut les demander au greffe avant de fixer la date du compromis.
Acheter la maison d’un vendeur sous curatelle
Quand le vendeur est protégé, la logique s’inverse. C’est lui qui vend avec l’assistance du curateur, et l’acquéreur doit surveiller la validité de l’accord. Si la maison est le logement de la personne protégée, l’autorisation du juge est exigée quelle que soit la mesure.
La demande au juge s’accompagne d’avis de valeur du bien. Le notaire rédige alors l’avant-contrat avec l’autorisation du juge comme condition suspensive. Il vérifie que l’ordonnance correspond bien à l’opération (bien, prix, acquéreur, paiement) et que les délais de recours sont expirés.
Deux conséquences pour l’acheteur : le calendrier s’allonge, et un prix inférieur au minimum autorisé par le juge exige une nouvelle autorisation. Le cas voisin d’une vente sous habilitation familiale suit une logique comparable, avec ses propres règles.
Achat signé sans le curateur : quels risques ?
Un achat conclu sans l’assistance du curateur peut être contesté et annulé : l’article 467 sanctionne par la nullité certains actes faits sans respecter ces formalités. L’acheteur, le vendeur et la banque ont donc intérêt à ne pas signer sans le curateur.
Une fois la maison achetée, sa gestion se fait aussi avec le curateur. Une maison pas encore habitée doit être couverte : voir ce qui concerne l’assurance d’une maison inoccupée. Si elle est mise en location, les règles de la location d’une maison s’appliquent, et le curateur suit les loyers selon le type de curatelle.
Un dernier réflexe : garder une copie du jugement de curatelle avec l’acte de vente, car elle sert à prouver que l’assistance était en place le jour de la signature.